毎年誕生月に手元へ届く「ねんきん定期便」を、そのまま引き出しにしまい込んでいませんか。50代を迎えると、定期便に記載される金額の意味合いは、それまでと大きく変わります。「老後資金は足りるのだろうか」「実際にいくらもらえるのか」という不安を解消するために、まずは通知書を正しく読み解く技術を身につけましょう。
50代が抱える老後資金のリアル
ねんきん定期便の基礎知識:50代で通知内容が大きく変わる理由
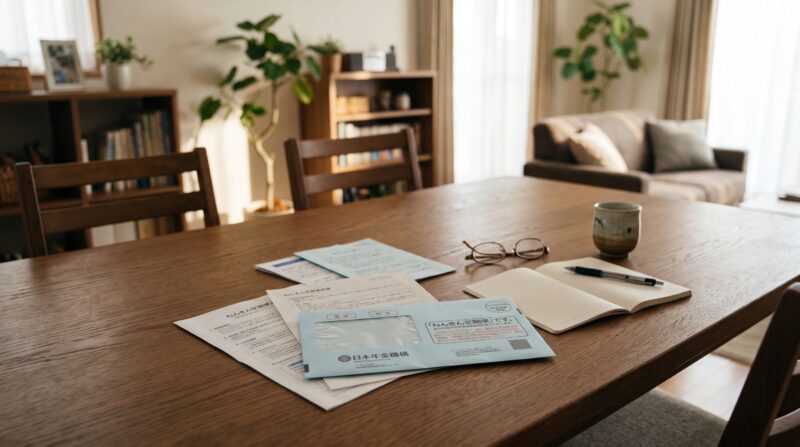
日本年金機構から届く通知書は、年齢の節目によって役割がはっきりと分かれています。特に50代の定期便は、老後の生活設計を具体的に組み立てるための「確定シミュレーション」としての意味合いを帯びてきます。
まずは年代による記載内容の違いを下の表で整理してみました。
| 比較項目 | 50歳未満の通知書 | 50歳以上の通知書 |
| 記載される年金額 | これまでの加入実績に応じた額 | 60歳まで現状継続と仮定した「見込額」 |
| 金額の目安 | 数十万円程度(若年層ほど低額) | 年間受給予定の満額に近い数値 |
| 同封される用紙 | ハガキ形式(節目の35・45歳は封書) | ハガキ形式(節目の59歳は封書) |
| 主な活用目的 | 加入漏れや記録漏れの確認 | 定年後の生活費設計と受給戦略の立案 |
50歳未満は「実績」、50歳以上は「60歳まで働いた見込額」
40代までに届くハガキには「これまでの加入実績に応じた年金額」しか記載されていません。そのため、40代前半でハガキを開いた際に「年間数十万円しかもらえないのか」と驚いた経験を持つ方も多いはずです。
一方、50歳以上の定期便には「現在の加入条件のまま60歳まで保険料を納め続けた場合の見込額」が提示されます。原則として65歳から受け取り始める概算額がそのまま印刷されているため、リタイア後の収支計画に直結する貴重な一次資料と言えるでしょう。
節目年齢(59歳)に届く「封書」の重要性
通常の誕生月には圧着ハガキが送られてきますが、59歳になるとA4サイズの大きな封書が自宅に届きます。この封書には、年金の基礎となる「全履歴」が詳細に記されたシートが同封されているのが特徴です。
学生時代の国民年金納付状況や、転職による厚生年金の空白期間がないかを確認するよい機会となります。記録に漏れや誤りがあると将来の受給額が生涯にわたって目減りしてしまうため、1行ずつ丁寧に見直す習慣を持ちたいところです。
50代がまず押さえておきたいチェック項目
手元にあるハガキを開いたら、どの部分に注目すればよいのでしょうか。複雑に見える書式ですが、要点を絞れば確認すべき箇所はわずか3点に集約されます。
「老齢基礎年金」と「老齢厚生年金」の合計額
用紙の中央付近に記載されている「年金見込額」は、大きく2階建ての構造に分かれています。
1階部分にあたる「老齢基礎年金」は、加入月数に応じて給付される基礎的な給付金です。20歳から60歳までの40年間(480月)すべて保険料を納付した場合、満額で年間約81万円(年度による改定あり)を受給できます。
2階部分の「老齢厚生年金」は、会社員や公務員としての給与額や加入期間に応じて上乗せされる報酬比例部分です。自営業やフリーランスの期間が長い方はこの欄が空欄または低額になりますので、ご自身の受給総額を冷静に把握しておきましょう。
加入月数と未納期間の有無
年金を受け取るためには、受給資格期間(最低10年=120月以上)を満たす必要があります。現在の制度では大半の方がこの要件をクリアしていますが、確認すべきは「納付済月数が480月にどれだけ近づいているか」という点です。
過去に免除や猶予の申請をした期間がある場合、満額支給から減額されているケースが珍しくありません。追納ができる期間(原則10年以内)を過ぎている場合でも、60歳以降に任意加入することで受給額を満額に近づける選択肢が残されています。
額面どおりにはもらえない?見込額の3大落とし穴
「定期便に年間200万円と書いてあるから、月16万円強で暮らせる」と単純に計算してしまうのは早計と言えます。公的年金には、事前に知っておくべき3つの注意点が存在します。
天引きされる税金と社会保険料(手取りは約85〜90%)
年金は非課税の給付金ではなく、雑所得として課税対象になります。給与天引きと同じように、以下の項目が年金受給額から直接差し引かれる点に留意してください。
- 所得税および復興特別所得税
- 住民税
- 国民健康保険料(または後期高齢者医療保険料)
- 介護保険料
各種控除や受給額によって変動するものの、実際の手取り額は額面のおよそ「85%〜90%」程度になると見込んでおくのが現実的です。例えば見込額が年200万円の方であれば、実際の入金額は年170万〜180万円前後(月額約14万〜15万円)になると想定して予算を組みましょう。
60歳以降の収入減少による厚生年金額の変動
定期便に印刷されている金額は、「現在の年収のまま60歳まで勤め上げた場合」を想定して計算されています。役職定年や再雇用によって60歳手前で年収が大きくダウンした場合、実際に受け取る年金額は見込額よりも少なくなってしまいます。
特に50代半ばで給与テーブルが変わる企業にお勤めの方は、現状の額面よりもやや控えめに見積もる慎重さが欠かせません。
物価スライドによる実質価値の目減り
年金の支給額は、物価や賃金の変動に合わせて毎年4月に改定が行われます。しかし、「マクロ経済スライド」という給付抑制の仕組みが導入されているため、物価上昇率よりも年金の増額率が低く抑えられる傾向が続いています。
名目上の金額が増えていても、日用品やエネルギー価格の上昇に追いつかず、実質的な購買力が低下するリスクを想定しておく姿勢が求められるでしょう。
年金を賢く増やす・補うための受給戦略
公的年金の受給額が把握できたら、不足分を補うための具体的な戦略へシフトしていきましょう。50代からでも実行できる有効な打ち手は数多く用意されています。
繰り下げ受給の活用(1ヶ月遅らせるごとに+0.7%)
公的年金の受給開始時期は、標準の65歳から「60歳〜75歳」の間で自由に選択できます。66歳以降に受け取りを遅らせる「繰り下げ受給」を選択すると、1ヶ月ごとに0.7%ずつ年金額が永続的に増額される仕組みです。
| 受給開始年齢 | 65歳基準の増減率 | 65歳時点で年180万円の場合(概算額面) |
| 60歳(繰上げ) | -24.0% | 年間 1,368,000 円 |
| 65歳(基準) | ±0.0% | 年間 1,800,000 円 |
| 70歳(繰下げ) | +42.0% | 年間 2,556,000 円 |
| 75歳(繰下げ) | +84.0% | 年間 3,312,000 円 |
70歳まで受給を遅らせれば42%、上限の75歳まで遅らせれば84%も受給額がアップします。60代前半も再雇用や再就職で安定した収入を得られる見通しがあるなら、受給開始時期を後ろに倒す選択肢は老後の家計を支える頼もしい柱となります。
50代からでも遅くないiDeCo・新NISAの併用
公的年金の上乗せを作る手段として、私的年金制度の活用は外せません。
個人型確定拠出年金(iDeCo)は原則65歳未満まで加入可能となっており、掛け金全額が所得控除の対象となる手厚い税制優遇が設けられています。50代の現役世代にとって、所得税や住民税を直接軽減しながら老後資金を積み立てられる点は非常に魅力的です。
さらに、運用益が恒久的に非課税となる新NISAを組み合わせることで、手元の流動資金と長期運用の両面をバランスよく整えられます。
50代から始めるべき・やめるべきこと
年金の輪郭が見えてきた今こそ、日々の生活習慣や資産管理のあり方を50代仕様へと見直していきましょう。
【やめるべきこと】
・毎年のねんきん定期便を中身も見ずに放置・破棄する習慣
・「公的年金だけでは生活できない」と過度に悲観し、リスクが高い投資話に飛びつく行為
・子どもの独立後も現役時代と同じ保障内容を保ち続けている過剰な生命保険の放置
子育てや住宅ローンの返済に目処がつき始める50代は、家計のスリム化を図るよいタイミングと言えます。特に高額な死亡保障がついた保険契約を見直し、余剰資金を繰り上げ返済や資産形成へ回すだけでも、定年後の家計負担を大きく抑えられます。
まとめ
ねんきん定期便は、国から届く「セカンドライフの設計図」と言えます。
50代を迎え、記載された見込額を正確に読み解くことで、漠然とした将来への不安は「具体的な課題」へと姿を変えます。手取りの目減りや働き方による変動を正しく織り込みながら、受給時期の調整や家計のサイズダウンを一歩ずつ進めていきましょう。
まずは手元の通知書を開き、鉛筆を片手に「夫婦の合計年金額」を書き出してみる作業から始めてみてください。小さな現状把握の積み重ねが、穏やかで安心に満ちた60代の暮らしをしっかりと形作ってくれるはずです。
要約とQ&A
本記事のポイント3選
- 50歳以上の通知額は「見込額」: 40代までの実績表記から変わり、現在の条件で60歳まで納付を継続した前提の受給見込額が記載される。
- 手取り換算は85〜90%を目安に: 年金額面からは所得税・住民税・社会保険料が天引きされるため、実際の生活費は手取り額を基準に試算する。
- 繰り下げで年金を増額可能: 66歳〜75歳まで受給開始を遅らせることで、1ヶ月につき0.7%(最大+84%)年金受給額を永続的に増やせる。
よくある質問(Q&A)
- Q1: 50代のねんきん定期便に書かれている金額は、65歳から毎月もらえる金額ですか?
- A1: 毎月の受給額ではなく「年間受給見込額」です。偶数月の年6回に分けて振り込まれるため、月額を把握したい場合は記載の数値を12で割って計算してください。
- Q2: 50代半ばで会社を早期退職した場合、定期便の見込額はどうなりますか?
- A2: 定期便は60歳まで現在の給与水準で厚生年金に加入し続ける前提で計算されているため、早期退職して厚生年金を抜けると実際の受給額は見込額より減少します。
- Q3: 専業主婦(第3号被保険者)の妻の年金額も、夫のねんきん定期便に合算されていますか?
- A3: 合算されていません。ねんきん定期便は加入者個人ごとに送付されるため、世帯の正確な受給額を把握するには夫婦双方の通知書を並べて合計額を計算する必要があります。
- Q4: ねんきん定期便を紛失してしまった場合はどうすれば確認できますか?
- Q5: 繰り下げ受給をすると税金や社会保険料も高くなりますか?
- A5: 年金の受給額が増えると所得が増加するため、課税額や国民健康保険料・介護保険料の負担も上がります。額面どおりの増加分がすべて手取りとして残るわけではない点に注意が必要です。