50代を迎えると、ふと頭をよぎるのが「老後の暮らし」ではないでしょうか。子育てがひと段落した方もいれば、仕事の責任がさらに重くなっている方もいらっしゃるはず。そんな中、「今から老後資金の準備を始めても、もう遅いのではないかしら」と不安になる声をよく耳にします。退職金の額が見えてきたり、公的年金だけで暮らしていけるのか心配になったり、悩みは尽きませんね。
しかし、決して諦める必要はありません。50代だからこそ、着実にメリットを得られる心強い味方が存在します。それが、個人型確定拠出年金、通称「iDeCo(イデコ)」という制度。税金の負担を減らしながら賢くお金を蓄えられる仕組みとして、今まさに同世代の間で注目が集まっています。
今回は、50代からiDeCoをスタートする具体的なメリットや、知っておくべき運用のコツをわかりやすく整理していきます。これからの人生をより豊かで安心なものにするための一歩を踏み出してみませんか。
50代からでも遅くない!iDeCo(イデコ)の基礎知識
「iDeCoって若い人が長く時間をかけてやるものでしょう?」と思い込んでいる方は非常に多いようです。確かに、20代や30代から始めれば長期間の複利効果が期待できるのは事実でしょう。けれども、近年の相次ぐ制度改正によって、50代を取り巻く環境は大きく様変わりしました。諦めてしまうのは実にもったいないと言えます。
まずは、なぜ今50代の私たちがiDeCoを始めるべきなのか、その背景を整理してみましょう。大切な資産を守りながら増やすための基本を、ここで整理しておきましょう。
出典:国税庁「令和5年分 民間給与実態統計調査」
出典:国税庁「令和5年分 民間給与実態統計調査」(2024年9月発表)
法改正で追い風!65歳未満まで加入可能に
以前のiDeCoは、原則として60歳までしか加入できませんでした。そのため、55歳で始めると運用期間がわずか5年しかなく、あまり旨みがないと言われていたのです。ところが、2022年の法改正により、国民年金の被保険者であれば「65歳未満(64歳11ヶ月)」まで加入可能年齢が引き上げられました。
つまり、50代半ばからスタートしても、10年近い運用期間をしっかりと確保できるようになっています。会社員として長く働く予定がある方や、パートタイムで厚生年金に加入し続ける方にとって、これは大きなチャンス。ご自身の状況に合わせて、じっくりとお金を育てていく時間が残されているのです。
50代の加入者が急増している理由
昨今、50代から新たにiDeCoへ加入する動きが着実に広がっています。その大きな理由は、教育費や住宅ローンの負担が軽減し、ようやく「自分たちの老後」にお金を回せる余裕が生まれる時期だからという背景があります。これまでは家族のために一懸命働いてきたからこそ、これからは自分への投資を始めるタイミングですね。
また、50代は人生の中で最も収入が高くなる時期であることが一般的。収入が多いということは、それだけ納める税金も増えている状態を意味します。ここでiDeCoをフル活用すれば、高くなった税金負担を効率的に抑える効果が期待できます。
運用指図者数の推移(計)
出典:運営管理機関連絡協議会「確定拠出年金統計資料」(2025年3月末時点)
確定拠出年金統計資料(2025年3月末)運営管理機関連絡協議会
50代が手にするiDeCoの「節税メリット」を徹底解剖
iDeCoの最大の魅力は、なんといっても「3つの税制優遇」にあります。特にお金を出すとき(拠出時)の節税メリットは、現在の収入が高い50代にとって、すぐに効果を実感できる大きな利点。一般的な投資信託や預金にはない、国が用意してくれた手厚い優遇措置を詳しく見ていきましょう。
| 税制優遇のステージ | 具体的なメリット内容 | 50代の実感・効果 |
| 積立時(拠出時) | 掛金の全額が「小規模企業共済等掛金控除」となり、所得税・住民税が安くなる | 収入が高い時期なので、毎年の減税効果が最も大きく現れる |
| 運用時 | 投資で得られた利益(分配金や売却益)がすべて非課税になる | 課税されるはずの約20%の税金がそのまま再投資に回る |
| 受取時 | 「公的年金等控除」や「退職所得控除」が適用され、税負担を軽減できる | 退職金との組み合わせ方を工夫すれば、手取り額を最大化できる |
掛金の全額控除で毎年の所得税・住民税が安くなる
毎月コツコツと積み立てる掛金ですが、その全額が所得から差し引かれます。生命保険料控除などのように「上限いくらまで」という制限ではなく、出したお金のすべてが控除の対象。例えば、毎月2万3,000円(年間27万6,000円)を積み立てた場合、その全額が所得控除になります。
仮に所得税と住民税の税率が合わせて20%の方であれば、年間で約5万5,000円もの税金が浮く計算。55歳から65歳までの10年間続ければ、トータルで約55万円もの節税につながる試算です。所得税・住民税の負担を軽減できるという点において、50代の現役世代にとって非常に効率の良い仕組みと言えます。
運用益が非課税!通常かかる約20%の税金がゼロに
通常の投資であれば、株や投資信託が値上がりして得た利益には20.315%の税金が課されてしまいます。せっかく10万円の利益が出ても、約2万円が差し引かれて手元には8万円しか残らないのは寂しいもの。しかし、iDeCoの口座内であれば、この税金が一切かかりません。
浮いた税金分はそのまま口座内で再投資され、複利効果を活かした運用につながります。残り時間が限られている50代だからこそ、手取りを減らさずに効率よく運用できる仕組みは重宝するはず。この非課税メリットを存分に活かしたいところですね。
50代のための安全なiDeCo資産運用プラン
20代の若者であれば、一時的に世界経済が大きく落ち込んでも、回復を待つ時間がたっぷりとあります。しかし、私たち50代は、数年〜10年後には確実に資金を使い始める時期を視野に入れる必要があるため、過度なリスクを冒すわけにはいきません。「大損して老後資金が減ってしまった」という事態は、何としても避けたいところです。
ここでは、年齢に応じたリスク管理と、堅実にお守りを固めるための具体的な運用プランをご提案します。
定年を見据えた「元本確保型」と「投資信託」のバランスの目安
iDeCoの運用商品は、大きく分けて「元本確保型(定期預金や保険商品)」と「価格変動型(投資信託)」の2種類。50代が投資信託を選ぶ際は、国内外の債券(国や企業にお金を貸す仕組み)を多めに組み込んだ、比較的値動きの穏やかな商品を選ぶのがセオリーです。
例えば、50代前半であれば「投資信託(全世界株やバランス型)60%:定期預金40%」で少し成長を狙い、50代後半からは「投資信託30%:定期預金70%」のように徐々に安全性を高めるのがおすすめ。守りの資産をしっかりと確保しつつ、インフレ(物価上昇)に負けないためのスパイスとして投資信託を混ぜるイメージを持つと良いでしょう。
残り時間を意識した「リスク管理」の具体策
積立期間が短めになる50代は、世界情勢の大波に巻き込まれない工夫が必要です。iDeCoでは、途中で商品の割合を変更する「配分変更」や、これまでに貯まった資産を売却して別の商品に乗り換える「スイッチング」が手数料なしで行えます。
運用が順調に進み、目標額に近づいてきたら、投資信託を少しずつ売却して定期預金へ移し替えていきましょう。こうして利益を「確定」させておけば、受取直前に市場が大きく下落しても、慌てずに対応できます。
50代から始めるべき・やめるべきこと
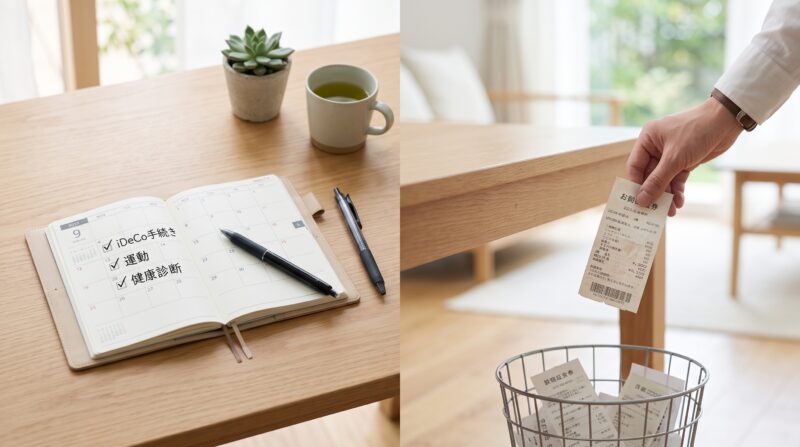
老後を目前に控えた50代は、お金の使い方や仕組みとの付き合い方を見直す大切な転換期。iDeCoを上手に軌道に乗せるために、今すぐ実践したい「はじめること」と「やめること」を分かりやすく整理しました。
まずは、以下のリストをチェックして、ご自身の生活に当てはめてみてください。
1. 今すぐ始めるべきこと
- 自分の公的年金の見込額を調べる(ねんきん定期便の確認)
自分が将来いくらもらえるのかを知らなければ、iDeCoでいくら補うべきかの目標が定まりません。 - 現在の「正確な定年時期」と「退職金の支給予定額」の把握
何歳まで働くかによってiDeCoの積立期間が変わり、退職金の額は受取時の税金計算に深く関係します。 - ネット証券でのiDeCo口座開設手続き
店舗型の金融機関に比べて、毎月の管理手数料が抑えられている「SBI証券」や「楽天証券」などを選びましょう。
2. 今すぐやめるべきこと
- 中身をよく理解していない民間の個人年金保険への新規加入
50代からの新規加入は保険料が高く、iDeCoほどの手厚い節税メリットを得られないケースが大半です。 - 生活費を削って無理な高額の掛金を設定することiDeCoは一度お金を入れると、原則として60歳(運用期間によってはそれ以降)まで引き出すことができません。急な病気やリフォームに必要な現金は、手元に残しておく必要があります。
受け取り時に損を出さないための「出口戦略」
いくら積立時に税金が安くなっても、最後に受け取るときに多額の税金を取られてしまっては元も子もありません。iDeCoは、受け取り方によってかかる税金の仕組みが変わるため、50代こそ事前のシミュレーションが不可欠となります。
受け取り方法には「一時金(一括で受け取る)」と「年金(分割で受け取る)」、そしてその両方を組み合わせる方法が用意されているのをご存知でしょうか。
退職金との合算に注意!「退職所得控除」の賢い使い方
一括で受け取る場合は「退職所得控除」という、税金が非常に優遇される枠を利用できます。しかし、会社の退職金と同じ年にiDeCoを一時金として受け取ると、双方の金額が合算されてしまい、控除の枠を超えて税金が発生してしまう危険性があるのです。
これを防ぐためには、受け取る時期を数年ずらすなどの工夫が求められます。幸いにも、iDeCoの老齢給付金は最大で75歳まで受け取り時期を遅らせることが可能。会社の退職金を60歳で貰い、iDeCoは65歳以降に一時金で受け取るように計画すれば、それぞれの控除枠を有効に活用できるケースが多いでしょう。
証券会社への手数料と手続きの流れ
iDeCoは受け取るときにも、1回あたり440円の給付事務手数料が差し引かれます。そのため、毎月分割の「年金形式」で細かく受け取ると、その都度手数料がかかって目減りしてしまう点には注意してください。
回数を減らして「年2回受け取り」に変更したり、一括でまとめて受け取ったりする方が、トータルの手数料を低く抑えられます。受取の手続きは自動では始まらないため、時期が来たら自分で証券会社に書類を請求して申請を行いましょう。
まとめ
50代からのiDeCoスタートは、決して遅すぎることはなく、むしろ「税金の軽減メリットをいちばん実感できる年代」と言えます。残された時間を最大限に活かすためにも、まずは現状を正しく把握し、小さな金額からでも一歩を踏み出すことが肝心です。
公的年金にプラスアルファの安心を上乗せできれば、これからのセカンドライフへの見通しもぐっと明るくなります。お金の不安を自信に変えて、穏やかで心地よい毎日を紡いでいきましょう。
Q&A
本記事のポイント3選
- 法改正により65歳未満まで加入期間が延長: 50代からスタートしても約10年間の運用期間を確保できるようになり、老後資金作りの有効な手段となっています。
- 高い収入の時期にマッチする手厚い節税: 掛金の全額が所得控除になるため、人生で最も所得税・住民税が高くなりがちな50代の税負担を効果的に抑えられます。
- 安全性を重視した出口戦略が必須: 会社の退職金との重複による増税を防ぐため、受取時期をずらすなどのシミュレーションが50代の運用成功の鍵を握ります。
よくある質問(Q&A)
- Q1: 55歳からiDeCoを始めても、本当にもう遅くないですか?
- A1: 決して遅くありません。法改正により65歳未満まで加入できるようになったため、約10年間の積立が可能です。毎年の高い節税効果を得られるだけでも、50代から始める価値は十分にあります。
- Q2: 途中でまとまったお金が必要になったら解約して引き出せますか?
- A2: 原則として60歳まで(50代後半からの加入者は通算加入期間に応じて61歳〜65歳まで)は途中で引き出すことができません。そのため、無理のない範囲の掛金に設定し、生活防衛資金は手元に残しておきましょう。
- Q3: 投資が全くの未経験で損をするのが怖いのですが、大丈夫でしょうか?
- A3: 元本が保証される「定期預金」や「保険商品」を選択すれば、価格変動による損失のリスクを抑えることができます。ただし、毎月の口座管理手数料が発生するため、金利状況によっては実質的な資産の目減りが起こる可能性がある点には留意しておきましょう。元本確保型の商品を選んだ場合でも、毎年の所得税・住民税の軽減メリットはそのまま受けられます。
- Q4: 会社の退職金が多い場合、iDeCoを受け取るときに税金が高くなりますか?
- A4: 同じ年に両方を「一時金(一括)」として受け取ると、退職所得控除の枠を超えて課税される可能性があります。iDeCoの受け取りを65歳以降にするなど、時期をずらすことで税負担を抑えられます。
- Q5: 専業主婦(主夫)ですが、50代から入るメリットはありますか?
- A5: 自身に課税される所得がない場合は、積立時の「所得控除」のメリットは受けられません。ただし、運用益が非課税になるメリットや、将来の自分口座の老後資金を確保できるという利点はあります。